Утроение налога. Подробности
Принятие депутатами горсовета решения о троекратном повышении размера налога на недвижимость (в том числе и в отношении находящихся в собственности граждан квартир) не оставил новокузнечан равнодушными.
Как мы сообщали в минувшем номере, депутаты НГСНД на заседании 20 октября внесли изменения в Положение о налоге на имущество физлиц. Согласно новациям, налоговая ставка выросла втрое — с 0,1% до 0,3% от кадастровой стоимости объекта недвижимости.
Однако это не означает, что в следующем году всем нам начнут начислять налог в утроенном размере.
Городская администрация дала соответствующие комментарии. На второй странице газеты размещено “Пояснение по вопросу о налоге на имущество физических лиц в НГО с 2027 года” за подписью замглавы города по экономике Ирины Прошуниной.
Если в двух словах, наряду с трёхкратным повышением ставки вводится механизм постепенного наращивания сумм взимаемых с граждан налогов. Рост ограничен 10 процентами в год. И если расчётная сумма за 2026 год составила, к примеру, 600 рублей, то в следующем она будет не 1800, а “всего лишь” 660 рублей, ещё через год 726, затем 799 рублей и так далее. Максимального размера, по расчётам мэрии, сумма налога достигнет лишь к 2039 году.
Кроме того, под освобождение от данного налога попадает ряд категорий населения, самой многочисленной из которых являются пенсионеры. (Подробнее читайте далее)
Мы, однако, не удовлетворились успокоительной картиной, нарисованной нам г-жой Прошуниной, и задали в пресс-службу несколько уточняющих вопросов. Ответы на которые были довольно скоро получены. Их мы предоставляем вашему вниманию.
— Уточните, пожалуйста, если в 2027 году и позже человек приобретает квартиру на вторичном рынке, останется ли для него ставка 0,1 (плюс 10% ежегодно) или она сразу вырастет до 0,3?
— Пунктом 8.1 ст.408 НК РФ установлено: сумма налога исчисляется применительно к объекту налогообложения, а не конкретного плательщика, поэтому ставка будет 0,3, а сумма к оплате — рост не более 10% к предыдущему периоду.
Этим же пунктом НК РФ установлено, что ограничение коэффициента 1,1 не применяется в случае изменения характеристик объекта по площади и виду. Другими словами, если объект остаётся квартирой с постоянной площадью, в отношении его будет применяться коэффициент 1,1.
— Какая ставка будет применена на вновь построенные объекты?
— Пунктом 8.2 ст. 408 НК РФ установлено, что для вновь образованного объекта расчёт суммы к уплате производится по ставке 0,3. В последующие налоговые периоды сумма к уплате будет рассчитана с ростом не более 10% в предыдущему периоду.
— Если наследник получил квартиру от бабушки, какая ставка налога будет для него?
— В этом случае будет исчислена сумма налога без учёта льготы бабушки по ставке 0,3% и далее, определена сумма к уплате путём сравнения с предыдущим периодом до применения налоговой льготы, сумма к уплате будет рассчитана с ростом не более 10% к предыдущему периоду.
Пояснение по вопросу о налоге на имущество физических лиц в НГО с 2027 года
Решение Новокузнецкого городского Совета народных депутатов “О внесении изменений в решение Новокузнецкого городского Совета народных депутатов от 25.11.2014 № 15/139 “Об утверждении Положения о налоге на имущество физических лиц на территории Новокузнецкого городского округа” (далее — Положение) предусматривает в соответствии с пунктом 3 статьи 406 Налогового кодекса увеличение с 01.01.2027 налоговой ставки с 0,1 процента до 0,3 процента в отношении:
— жилых домов, частей жилых домов, квартир, частей квартир, комнат;
— единых недвижимых комплексов, в состав которых входит хотя бы один жилой дом;
— гаражей, машино-мест, в том числе расположенных в объектах налогообложения, включенных в перечень, определяемый в соответствии с пунктом 7 статьи 378.2 Налогового кодекса Российской Федерации, в объектах, предусмотренных абзацем вторым пункта 10 статьи 378.2 Налогового кодекса Российской Федерации, а также в объектах налогообложения, кадастровая стоимость каждого из которых превышает 300 миллионов рублей;
— хозяйственных строений или сооружений, площадь каждого из которых не превышает 50 квадратных метров и которые расположены на земельных участках для ведения личного подсобного хозяйства, огородничества, садоводства или индивидуального жилищного строительства.
Повышение ставки до 0,3% не приведет к увеличению фактического платежа в 3 раза, в связи со следующими особенностями исчисления суммы налога к уплате:
1. Налоговым кодексом предусмотрены налоговые вычеты, предоставляемые в соответствии с пунктами 3 — 6 статьи 403 Налогового кодекса в беззаявительном порядке, по факту площади конкретной квартиры, комнаты или дома в отношении:
а) квартиры, части жилого дома налоговая база определяется как кадастровая стоимость, уменьшенная на величину кадастровой стоимости 20 квадратных метров общей площади этой квартиры, части жилого дома;
б) комнаты, части квартиры налоговая база определяется как кадастровая стоимость, уменьшенная на величину кадастровой стоимости 10 квадратных метров площади этой комнаты, части квартиры;
в) жилого дома налоговая база определяется как его кадастровая стоимость, уменьшенная на величину кадастровой стоимости 50 квадратных метров общей площади этого жилого дома;
г) единого недвижимого комплекса, в состав которого входит хотя бы один жилой дом, определяется как его кадастровая стоимость, уменьшенная на один миллион рублей.
Налоговая база также дополнительно уменьшается в отношении указанных в подпунктах “а” — “в” объектов налогообложения, находящихся в собственности физических лиц, имеющих трех и более несовершеннолетних детей (детей в возрасте до 23-х лет, обучающихся в образовательных организациях по очной форме обучения), на величину кадастровой стоимости 5 квадратных метров общей площади квартиры, части квартиры, комнаты и 7 квадратных метров общей площади части дома в расчете на каждого ребенка.
2. В случае, если сумма налога, исчисленная исходя из кадастровой стоимости превышает сумму налога, исчисленную исходя из кадастровой стоимости за предыдущий налоговый период, то, согласно пункту 8.1 статьи 408 Налогового кодекса, применяется коэффициент 1.1 (10%).
В этом случае сумма налога подлежит уплате в размере, равном сумме налога, исчисленной исходя из кадастровой стоимости с учётом коэффициента 1.1.
На практике это означает, что увеличение суммы налога для налогоплательщиков ограничено 10%.
Для примера:
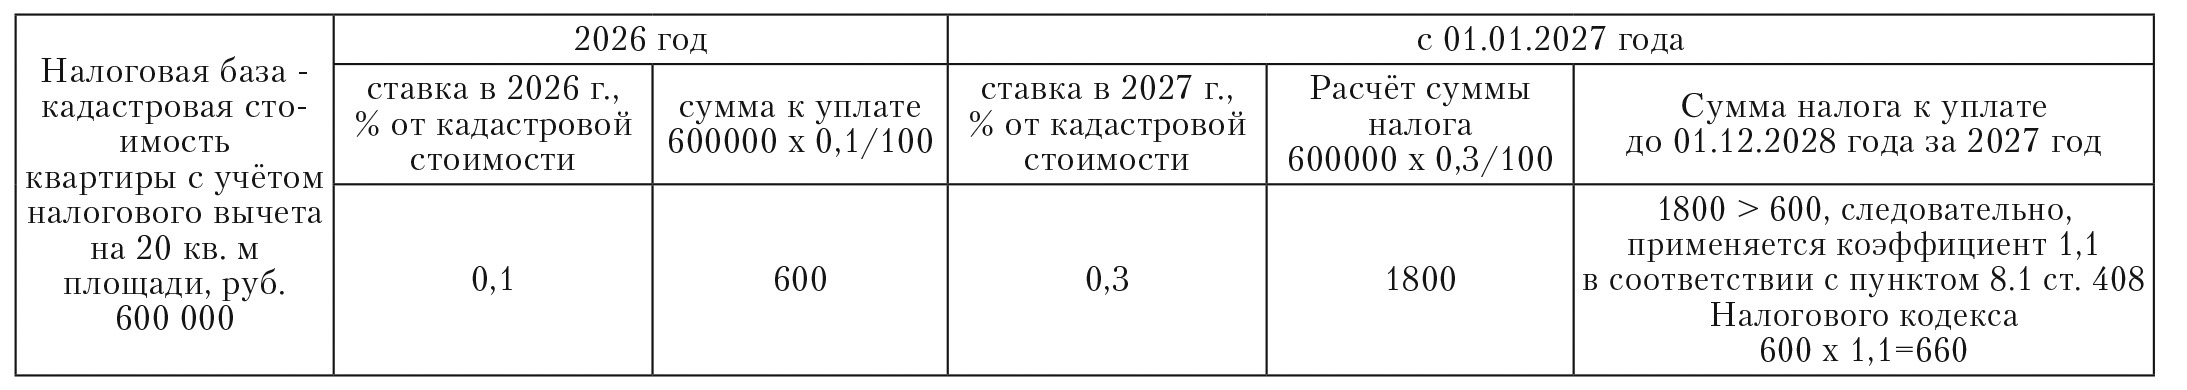
Расчёт налога для объекта недвижности — квартиры площадью 50 кв. м кадастровой стоимостью в сумме 1 000 000 рублей.
1. В соответствии со статьями 3 — 6 статьи 403 Налогового кодекса налоговый орган применит автоматический налоговый вычет в отношении уменьшения налогооблагаемой кадастровой стоимость квартиры с учётом уменьшения на сумму кадастровой стоимости 20 кв. м площади жилья:
— кадастровая стоимость 1 кв. м — 20 тыс. руб.,
— кадастровая стоимость 20 кв. м — 400 тыс. руб.,
— кадастровая стоимость для исчисления налога — 600 тыс. руб.
2. Ставка налога на такой объект в 2026 году составляет 0,1% от кадастровой стоимости, с 01.01.2027 ставка определена как 0,3% от кадастровой стоимости.
Таким образом, при расчёте суммы налога по рассматриваемой квартире после повышения налоговой ставки с 0,1 до 0,3 налог к уплате будет составлять:
в 2028 году (за налоговый период 2027 года) — 660 рублей (600х1,1);
в 2029 году (за налоговый период 2028 года) 726 рублей (660х1,1);
в 2030 году (за налоговый период 2029 года) — 799 рублей (726х1,1)
….
в 2038 году (за налоговый период 2037 года) — 1711, 8 рубля.
В указанной примере, без учёта возможных льгот, сумма к оплате достигнет трёхкратного размера начисления только в 2039 году.
Помимо указанного, при начислении налога, в зависимости от конкретной ситуации, могут быть учтены следующие льготные условия оплаты налогов:
1. Льготы федерального уровня — статьей 407 Налогового кодекса установлена налоговая льгота в отношении 16-ти категорий налогоплательщиков (пенсионеры, инвалиды, ветераны боевых действий, участники СВО и члены их семей и др.), которая предоставляется им в размере подлежащей уплате суммы налога в отношении объекта налогообложения, находящегося в собственности налогоплательщика и не используемого им в предпринимательской деятельности. При определении подлежащей уплате суммы налога налоговая льгота предоставляется в отношении одного объекта налогообложения каждого вида по выбору налогоплательщика вне зависимости от количества оснований для применения налоговых льгот.
2. Льгота местного уровня — пунктом 4 Положения, утверждённого Решением от 25.11.2014 № 15/139, закреплено право на налоговую льготу для детей-сирот, детей, оставшихся без попечения родителей, лиц из числа детей-сирот и детей, оставшихся без попечения родителей, в размере подлежащей уплате налогоплательщиком суммы налога в отношении объектов налогообложения, находящихся в его собственности и не используемых им в предпринимательской деятельности.
Заместитель главы г. Новокузнецка по экономике
И.С. Прошунина.


